|
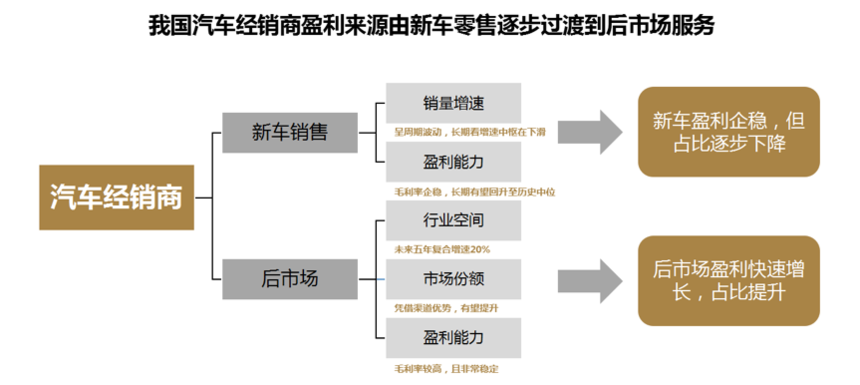
品牌策划汽车行业调研解析现阶段,相比较欧美成熟行业市场的经销商,我国经销商仍属于偏前端驱动型,就是以新汽车售卖为盈利主推动力。因而,盈利会随外部环境因素起伏,受新汽车销售利润危害比较大。伴随着我国行业市场由新型行业市场向成熟的行业市场的衔接,经销商应创新商业模式,在运营管理中适度提升服务结构,转化传统式的新汽车售卖一花独放的商业模式,拓展售后维修服务、金融保险和二手汽车等服务,大力推广高毛利率的汽车后服务市场,添加金融保险、租借等汽车附件产量服务,是将来填补经销商盈利流失的新思路。
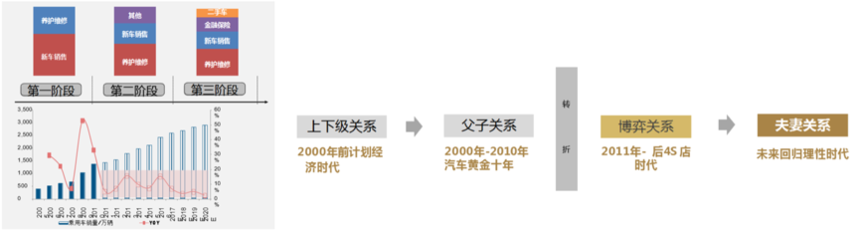
汽车产业链盈利分散看来,按照海外成熟的行业市场数据信息,整车生产及零部件生产领域占汽车制造业整体的盈利小于汽车流动服务领域占行业的整体盈利,其中新汽车品牌策划售卖之外的服务部分是流动服务领域的盈利主体,占行业总盈利的一半以上。我国汽车经销商商业模式在往第三环节演变:我国汽车经销商商业模式演变会历经3个时期,现阶段在往第三环节演变。将来经销商新汽车售卖和养护维修的毛利率占比极可能下降至50%,金融保险(融资租赁+佣金代理)毛利率业绩极可能达到30%,二手汽车毛利率业绩极可能达到20% 核心判断1: 汽车后市场三大板块(售后维修服务&配件;金融&保险;二手汽车服务)是将来盈利增长的重点。将来存量资产的重要性越来越大,汽车保有量突破2亿,且持续快速。截止2017年,我国汽车保有量达到2.17亿辆,增速仍保持10%以上,将来汽车保有量还将保持快速增长。乘用车行业市场趋近天花板,新汽车品牌策划售卖进入低速增长新常态,已进入存量时代。
核心判断2: 整车汽车销售及服务市场,之前是规模增长,将来是价值增长。产业链地位提升,盈利中枢逐步上移。厂商关系由“博弈”变“夫妻”,经销商议价能力整体将提升。厂商关系正在历经转折,由“父子”变成“博弈”,极可能逐步变为“夫妻”。
百强企业规模化增长速度放缓,我国新汽车销量增速下台阶,逐步由卖方市场转为买方市场。从经销商百强4S网点数量和销量占比看来,我国汽车经销商行业集中度在逐步提高,大经销商话语权在加强。 核心判断3: 之前以主机厂品牌为主导,借主机厂品牌打自身品牌策划,将来消费者会更注重服务,汽车品牌将成为主导,从借船出海到造船出海。主机厂要依托强大服务品牌售卖新汽车。 汽车制造业在走规模效应,卖车是入口服务,后行业市场才是经销商新汽车品牌策划的主要赢利点。 |